O capital global está mudando de rota, mas o dinheiro ainda obedece à lógica do retorno sobre o investimento, não apenas às boas intenções. Projetos de infraestrutura verde prometem resiliência climática e benefícios sociais, mas frequentemente esbarram na mesa do CFO com uma pergunta implacável: essa conta fecha?
O grande problema do mercado atual é a dificuldade de precificar ativos ambientais e estruturar fluxos de caixa que reflitam o verdadeiro valor da sustentabilidade a longo prazo. Sem traduzir o impacto ecológico em números exatos, o projeto não capta recursos.
A solução exige abandonar o romantismo ecológico e adotar a engenharia financeira avançada. É necessário adaptar modelos clássicos de análise de viabilidade para capturar a redução de custos operacionais, os prêmios de risco menores e as novas linhas de receita exclusivas de ativos verdes.
Continue a leitura para dominar o framework completo de viabilidade econômica em projetos sustentáveis, desde a modelagem de fluxo de caixa até as estratégias de captação estruturada de recursos.
O que é infraestrutura verde e o impacto no capex e ope
Infraestrutura verde refere-se a sistemas naturais ou semi-naturais projetados para fornecer serviços que tradicionalmente seriam executados por estruturas artificiais (concreto e aço). Exemplos incluem telhados verdes para eficiência térmica, jardins de chuva para drenagem urbana e fazendas solares integradas à agricultura. Financeiramente, a adoção desses sistemas transforma radicalmente a distribuição de custos de um projeto.
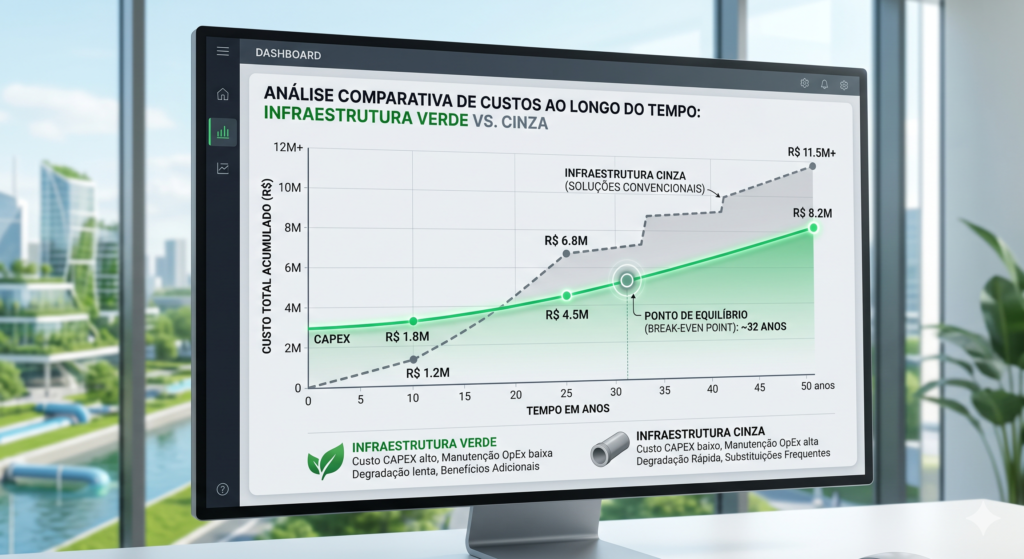
Diferença financeira estrutural entre infraestrutura verde e cinza
A infraestrutura cinza (tradicional) costuma ter um modelo financeiro linear: alto investimento inicial seguido de custos crescentes de manutenção devido à depreciação do ativo. A infraestrutura verde altera essa lógica no fluxo de caixa do projeto.
Muitas vezes, o Capital Expenditure (CAPEX) da infraestrutura verde pode ser marginalmente superior devido à necessidade de tecnologias limpas especializadas ou materiais certificados. No entanto, a grande vantagem competitiva reside no Operational Expenditure (OPEX). Sistemas baseados na natureza tendem a se valorizar ou estabilizar com o tempo, reduzindo drasticamente os custos operacionais, consumo de energia e manutenção corretiva.
| Característica Financeira | Infraestrutura Cinza (Tradicional) | Infraestrutura Verde (Sustentável) |
| Perfil de CAPEX | Fixo, focado em materiais de rápida degradação (concreto/aço). | Variável, focado em tecnologia limpa e soluções baseadas na natureza. |
| Perfil de OPEX | Crescente, exige manutenções constantes e substituição de peças. | Decrescente, ativos naturais ganham resiliência e eficiência com o tempo. |
| Depreciação do Ativo | Acelerada. O ativo perde valor financeiro rapidamente. | Lenta ou negativa (valorização da biodiversidade local). |
| Valor Residual | Próximo a zero ou exige custos de descarte/demolição. | Alto, podendo gerar créditos ambientais perenes. |
O peso dos critérios esg na redução do custo de capital (wacc)
O Custo Médio Ponderado de Capital (WACC – Weighted Average Cost of Capital) é a métrica que define a taxa de desconto de um projeto. Quanto maior o risco percebido pelos investidores e credores, mais caro é o dinheiro e maior o WACC, o que destrói o Valor Presente Líquido (VPL) do empreendimento.
Projetos de infraestrutura verde com métricas Ambientais, Sociais e de Governança (ESG) rigorosas reduzem o prêmio de risco exigido pelo mercado. Instituições financeiras avaliam projetos cinzas como altamente expostos a riscos regulatórios futuros (taxação de carbono) e multas ambientais.
Ao eliminar esses passivos do radar, a infraestrutura verde acessa taxas de juros subsidiadas (green loans) e atrai fundos institucionais dispostos a aceitar retornos ligeiramente menores em troca de estabilidade de longo prazo e compliance climático. O resultado é um WACC reduzido, viabilizando projetos que seriam descartados na engenharia financeira tradicional.
Métricas financeiras adaptadas para projetos sustentáveis
Para que um projeto de infraestrutura verde seja aprovado por comitês de investimento tradicionais, é necessário “traduzir” os benefícios ambientais para as métricas financeiras padrão do mercado (TIR, VPL e Payback), mas com os devidos ajustes de risco e valor. A análise puramente contábil ignora ganhos invisíveis que, no longo prazo, determinam o sucesso ou a falência do ativo.
Risco climático e regulatório
A Taxa Interna de Retorno (TIR) convencional mede a rentabilidade baseada apenas nas entradas e saídas de caixa previstas. No entanto, a infraestrutura verde exige uma TIR Ajustada ao Risco.
Projetos tradicionais enfrentam o “risco de transição”: a possibilidade de novas leis ambientais ou taxas de carbono tornarem a operação subitamente mais cara. A infraestrutura verde, ao já nascer em conformidade com metas de descarbonização, possui um prêmio de segurança. Ao calcular a viabilidade, deve-se aplicar um desconto no prêmio de risco, pois o ativo está protegido contra obsolescência regulatória.
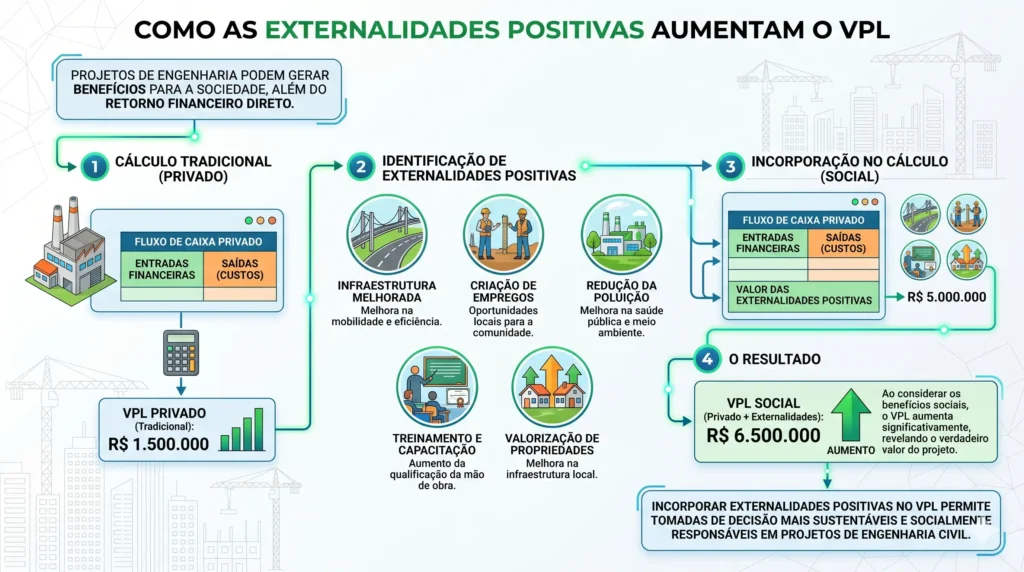
Monetização de externalidades positivas
O Valor Presente Líquido (VPL) é o “rei” das métricas de viabilidade. O desafio na infraestrutura verde é que muitos de seus benefícios não geram notas fiscais diretas no início. Para corrigir isso, o estrategista deve monetizar as externalidades positivas:
- Créditos de Carbono: Estime a quantidade de CO2 evitada ou sequestrada e converta para o preço atual (ou projetado) do mercado de carbono. Esse valor entra como receita adicional no fluxo de caixa.
- Serviços Ecossistêmicos: Se um jardim de chuva evita inundações que custariam R$ 500 mil em reparos por ano ao empreendimento, esse valor deve ser computado como “economia de custo” (evoided cost), aumentando o VPL.
- Resiliência de Ativos: Projetos verdes reduzem prêmios de seguros patrimoniais. Essa economia mensal é uma entrada de caixa real que frequentemente é esquecida nas planilhas.
Cálculo de payback em tecnologias limpas
O Payback (tempo de recuperação do investimento) em projetos verdes costuma ser mais longo do que em projetos convencionais de curto prazo. Contudo, a análise correta deve considerar o Payback Descontado, que leva em conta a desvalorização do dinheiro no tempo e o aumento agressivo do custo de utilidades (energia e água) no futuro.
Considere a seguinte comparação de métricas ajustadas:
| Métrica | Abordagem Tradicional | Abordagem de Infraestrutura Verde |
| TIR | Focada apenas em lucro operacional bruto. | Inclui valorização de ativos e prêmios de seguros menores. |
| VPL | Ignora impactos fora do balanço. | Monetiza redução de carbono e economia de recursos. |
| Análise de Risco | Focada em volatilidade de mercado. | Focada em resiliência física e compliance ESG. |
| Horizonte Temporal | 5 a 10 anos. | 15 a 30 anos (foco em ciclo de vida total). |
Como estruturar o estudo de viabilidade econômica (eve) ambiental
Um Estudo de Viabilidade Econômica (EVE) tradicional costuma falhar ao avaliar infraestruturas verdes porque limita sua visão ao curto prazo. Para estruturar um EVE ambiental robusto, o analista deve expandir o horizonte temporal da modelagem financeira, capturando o valor gerado ao longo de décadas. Isso exige uma mudança de mentalidade: deixar de olhar apenas para o preço de construção e passar a precificar o comportamento do ativo em operação contínua.
Mapeamento de custos iniciais e custos de ciclo de vida (lcc)
O primeiro passo na modelagem é aplicar a metodologia de Custeio do Ciclo de Vida (LCC – Life Cycle Costing). Enquanto o orçamento financeiro convencional foca estritamente na fase de implementação, o LCC mapeia absolutamente todos os desembolsos, desde o design inicial até o descomissionamento ou renovação do ativo no fim de sua vida útil.
Na infraestrutura verde, o custo de aquisição de materiais biológicos, certificações ambientais ou tecnologias limpas (como membranas de retenção hídrica) pode gerar um pico no fluxo de caixa negativo inicial. Contudo, a estruturação do EVE deve demonstrar matematicamente como a durabilidade desses materiais e a ausência de reformas estruturais pesadas compensam o investimento primário ao longo de 15, 20 ou 30 anos.
Projeção de receitas diretas e economias operacionais (água, energia, manutenção)
Em projetos sustentáveis, o conceito de “receita” frequentemente assume a forma de custo evitado. O estrategista financeiro deve isolar essas economias, quantificá-las com base em tarifas projetadas e inseri-las como fluxo de caixa positivo nas planilhas do projeto. Sem isso, a viabilidade econômica torna-se cega aos maiores benefícios do ativo.
Para garantir precisão no estudo, estruture a projeção considerando as seguintes variáveis de mitigação de custos:
- Eficiência de matriz energética: Redução compulsória na fatura de energia através de design passivo (iluminação e ventilação naturais) e geração distribuída no local.
- Autonomia hídrica: Economia projetada pelo reuso de águas cinzas e retenção pluvial, que blinda a operação contra bandeiras tarifárias de escassez e inflação dos serviços de saneamento.
- Manutenção diluída: Queda substancial nos custos de reposição de peças e maquinário, uma vez que soluções baseadas na natureza sofrem menos fadiga mecânica do que sistemas cinzas convencionais.
Modelagem de análise de sensibilidade para cenários climáticos extremos
Nenhum EVE de excelência é aprovado sem um teste de estresse rigoroso. A análise de sensibilidade tradicional simula solavancos na inflação, no câmbio ou na taxa básica de juros. No EVE ambiental, a inovação está em submeter o fluxo de caixa a cenários climáticos adversos previstos para a região, como secas prolongadas ou volumes de precipitação recordes.
É nesta etapa que a infraestrutura verde destrói a concorrência tradicional em termos de atratividade para investidores. Ao simular uma inundação severa, o modelo financeiro de uma infraestrutura cinza revelará altos custos de reparo e severa perda de receita por interrupção das atividades (downtime). Em contrapartida, a infraestrutura verde demonstrará a manutenção de um fluxo de caixa estável, provando que atua como um hedge físico formidável contra riscos sistêmicos climáticos.
Engenharia financeira e fontes de captação de recursos
O grande gargalo da infraestrutura verde não é a escassez de capital, mas sim a falta de projetos formatados para acessar as linhas de crédito corretas. O mercado financeiro global possui trilhões de dólares carimbados sob mandatos ESG, buscando ativos reais para alocação. O papel da engenharia financeira é conectar o modelo técnico do projeto aos instrumentos de captação adequados, garantindo o menor custo de capital possível.
Green bonds, debêntures incentivadas e títulos atrelados à sustentabilidade (slb)
Para captar recursos no mercado de capitais, projetos verdes acessam instrumentos de dívida com benefícios embutidos. Os Green Bonds (títulos verdes) são a porta de entrada clássica: o emissor capta dinheiro comprometendo-se a usá-lo exclusivamente em um projeto de impacto ambiental positivo, comprovado por auditorias de segunda parte (SPO – Second Party Opinion).
No Brasil, as Debêntures Incentivadas representam um veículo poderoso para infraestrutura. Elas oferecem isenção de imposto de renda para pessoas físicas e alíquotas reduzidas para pessoas jurídicas. Quando o projeto é chancelado pelo Ministério do Meio Ambiente como prioritário e sustentável, essa isenção atrai uma base massiva de investidores, barateando o custo da dívida para o emissor.
Já os Títulos Atrelados à Sustentabilidade (SLB – Sustainability-Linked Bonds) revolucionaram o mercado por sua flexibilidade. Diferente dos Green Bonds, o dinheiro captado não precisa ir para um ativo verde específico, mas a empresa inteira assume metas ESG rigorosas (como reduzir emissões em 30%). Se a meta não for cumprida no prazo, a taxa de juros do título sobe (mecanismo de step-up), punindo o emissor e protegendo o investidor.
O papel do blended finance na mitigação de riscos iniciais
Projetos de infraestrutura verde muitas vezes envolvem tecnologias pioneiras ou são implantados em regiões de alta vulnerabilidade, o que eleva a percepção de risco de crédito por bancos comerciais. É aqui que entra o Blended Finance (financiamento misto), uma engenharia avançada de mitigação de riscos estruturais.
O Blended Finance une capital catalítico (público ou filantrópico) com capital comercial privado. O capital filantrópico aceita entrar na operação absorvendo as chamadas “primeiras perdas” (first-loss tranche) ou oferecendo garantias estatais, aceitando um retorno financeiro menor em troca do impacto socioambiental gerado.
Com o risco inicial blindado, os investidores institucionais privados (fundos de pensão, bancos de investimento) sentem-se seguros para injetar o volume pesado de capital necessário. Sem essa “mistura” inteligente de capitais com diferentes apetites de risco, projetos transformadores com alto CAPEX jamais sairiam do papel.
Linhas de crédito específicas (bndes e fundos internacionais)
Além do mercado de capitais, agências de fomento e bancos de desenvolvimento oferecem linhas de crédito subsidiadas (“dinheiro carimbado”) especificamente desenhadas para transição climática. Estruturar o projeto para cumprir as exigências dessas instituições é a rota mais barata para o financiamento de longo prazo.
- BNDES Fundo Clima: Oferece taxas de juros atrativas (muitas vezes abaixo da inflação e Selic) para projetos de mobilidade urbana sustentável, resíduos sólidos e transição energética.
- IFC (International Finance Corporation): O braço privado do Banco Mundial financia projetos no Brasil que atendam aos seus rigorosos Padrões de Desempenho Ambiental e Social, atraindo co-investidores globais.
- Green Climate Fund (GCF): Focado em países em desenvolvimento, financia infraestruturas massivas de adaptação e mitigação climática, frequentemente exigindo contrapartidas locais e estruturação via Blended Finance.
| Instrumento de Captação | Perfil do Investidor/Credor | Exigência Principal | Vantagem Competitiva |
| Green Bonds | Mercado de capitais (Fundos ESG) | Auditoria rigorosa de uso dos recursos (SPO) | Acesso a volume massivo de capital global. |
| Debêntures Incentivadas | Pessoas Físicas e Jurídicas locais | Enquadramento como projeto prioritário (Governo Federal) | Isenção tributária barateia a taxa de captação. |
| BNDES / Fundo Clima | Banco de Desenvolvimento | Contrapartidas sociais e compras locais | Menor taxa de juros do mercado de crédito. |
Riscos que impactam o retorno de investimentos verdes
A viabilidade econômica de ativos sustentáveis não é imune à volatilidade. Embora o prêmio de risco climático seja estruturalmente menor, a infraestrutura verde introduz novas categorias de risco ao fluxo de caixa que precisam ser rigorosamente quantificadas no Estudo de Viabilidade Econômica (EVE). Ignorar essas ameaças é o caminho mais rápido para destruir o VPL projetado e afastar investidores institucionais.
Risco regulatório e as armadilhas do greenwashing
O greenwashing (maquiagem verde) deixou de ser um mero problema de marketing e tornou-se um passivo financeiro de alto calibre. Autarquias financeiras globais e locais, como a CVM no Brasil e a SEC nos Estados Unidos, estão auditando com lupa as declarações de impacto ambiental de fundos e empresas.
Se uma auditoria de segunda parte (SPO) comprovar que o projeto não entrega a mitigação climática prometida, as consequências na engenharia financeira são severas. Os principais impactos no fluxo de caixa incluem:
- Vencimento antecipado de dívidas: Contratos de Green Bonds possuem cláusulas rígidas. A perda do “selo verde” pode caracterizar quebra de contrato (default), obrigando a empresa a quitar a dívida imediatamente.
- Gatilhos de penalidade (Step-up): Em títulos atrelados à sustentabilidade (SLBs), o não cumprimento da meta de descarbonização aciona o aumento automático na taxa de juros da dívida.
- Perda de isenções fiscais: Subsídios públicos, como a alíquota zero de IR em debêntures incentivadas, podem ser revogados pelas autoridades, gerando passivos tributários retroativos.
Obsolescência tecnológica rápida e flutuação de preços de commodities
A fronteira da inovação em tecnologias limpas avança em velocidade exponencial. Um sistema de baterias de retenção energética ou um parque de painéis solares comprados hoje podem se tornar defasados em menos de cinco anos. Essa obsolescência tecnológica ameaça a competitividade operacional do projeto, exigindo que o modelador financeiro preveja um fundo de reserva para retrofits antecipados (atualizações) ao longo da vida útil do ativo.
Além disso, a infraestrutura verde é intensiva em minerais críticos e tecnologias de nicho. Diferente da infraestrutura cinza, que depende de cimento e aço (mercados altamente maduros e estáveis), projetos verdes dependem de cobre, lítio, níquel e terras raras.
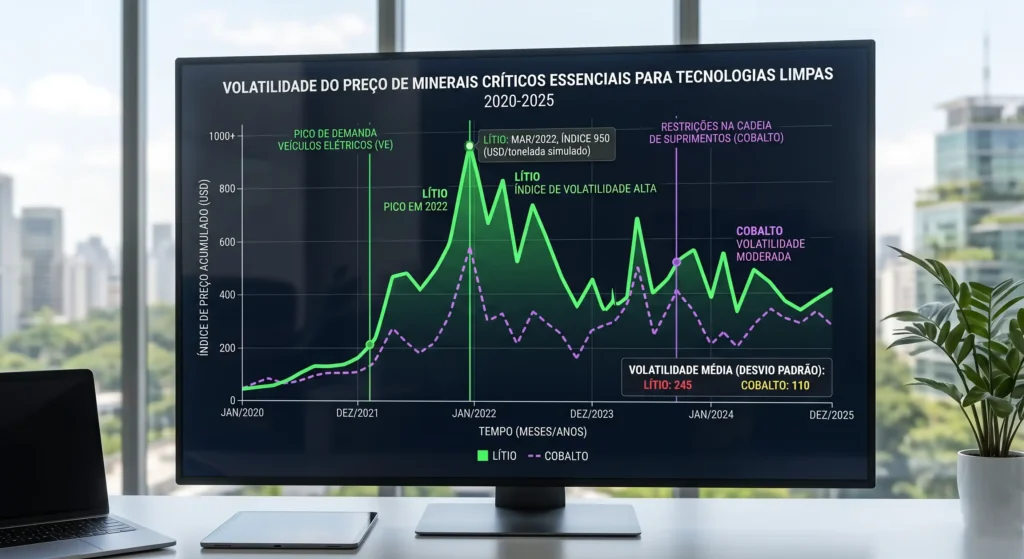
A alta dependência dessas commodities sujeita o orçamento de implantação a choques geopolíticos e de oferta. Para blindar o projeto contra essas flutuações, estrategistas financeiros devem incluir no plano de negócios operações de hedge (proteção cambial e de preço em mercados futuros) e fechar contratos de fornecimento com preços pré-fixados de longo prazo.
O futuro do investimento sustentável
A viabilidade econômica da infraestrutura verde não é mais uma questão de ativismo, mas de sobrevivência matemática corporativa. Projetos que ignoram a precificação de riscos climáticos e operam baseados em modelos cinzas lineares nascem obsoletos e não resistem ao rigor do mercado financeiro moderno.
Para garantir que seu projeto saia do papel e atraia o capital correto, a engenharia financeira deve ser impecável. Recapitulando as diretrizes estruturais de precificação ensinadas neste guia:
- Monetize todas as externalidades: Converta serviços ecossistêmicos, economia operacional de longo prazo (água e energia) e redução de riscos patrimoniais em valores monetários reais dentro do fluxo de caixa e cálculo do VPL.
- Reduza o WACC estratégico: Utilize a conformidade ESG e a resiliência física do ativo para acessar prêmios de risco menores e taxas de capital mais baratas.
- Estruture mitigações adequadas: Alavanque a atratividade do projeto por meio de blended finance para diluir o risco de capital inicial perante tecnologias inovadoras.
- Escolha o veículo de captação correto: Conecte o modelo EVE auditado a fundos climáticos específicos, emissões de green bonds ou debêntures incentivadas.
O dinheiro institucional acompanha projetos que conseguem traduzir resiliência física em lucro contábil. A infraestrutura tradicional é um passivo depreciativo; a verde é um ativo perene. Estruture seu próximo empreendimento aplicando este framework de viabilidade e transforme metas globais de sustentabilidade em resultados financeiros inquestionáveis na mesa de negociação.